Los resultados de HSBC presentados este martes dejaron una paradoja que se repite en la banca europea.
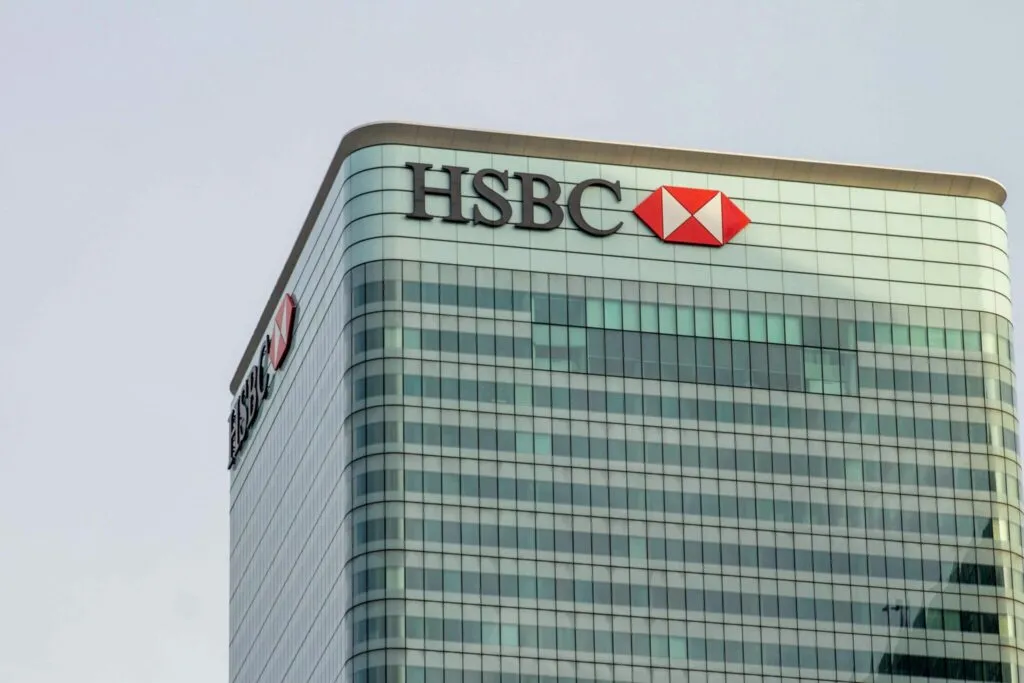
Los resultados de HSBC presentados este martes dejaron una paradoja que se repite en la banca europea: el mayor banco del continente por activos ganó mucho más dinero que hace un año y, aun así, los inversores castigaron sus acciones en la Bolsa de Londres. La entidad registró un beneficio neto atribuido de 7.090 millones de dólares entre julio y septiembre, un 45,5% más que en el mismo trimestre de 2025, pero su facturación quedó por debajo de lo que esperaban los analistas.
La reacción del mercado fue inmediata. Las acciones de HSBC llegaron a caer más de un 6% en la apertura londinense y arrastraron al índice bancario europeo, que retrocedía un 1,3% a media mañana, con descensos también —aunque más suaves— en Santander, BNP Paribas, Deutsche Bank y Crédit Agricole. El golpe ilustra el momento que vive el sector: los beneficios aguantan, pero el margen para sorprender positivamente se ha estrechado.
Resultados de HSBC: 21.716 millones en nueve meses
En el acumulado del año, el beneficio neto atribuido de HSBC alcanzó 21.716 millones de dólares (19.392 millones de euros) en los nueve primeros meses de 2026, un avance del 32,5% frente al mismo periodo del ejercicio anterior. La cifra de negocio operativa neta se situó en 53.177 millones de dólares hasta septiembre, un 8,6% más, y en el tercer trimestre fue de 17.788 millones, con un avance interanual del 6%.
El motor principal siguió siendo el margen de intereses: los ingresos por intereses netos crecieron un 7,6% hasta septiembre, hasta 27.540 millones de dólares, mientras que los ingresos por comisiones aumentaron un 6,8%, hasta 10.844 millones. En el trimestre, la entidad también se benefició de la ausencia de las provisiones legales que había contabilizado un año antes y de una reducción del 17% en las pérdidas crediticias previstas, hasta unos 800 millones de dólares, gracias a menores gastos ligados al mercado inmobiliario de Hong Kong y a sus negocios patrimoniales en Reino Unido y México.
El punto débil: la gestión patrimonial se frena
La parte que no convenció a los inversores está en la división de gestión de patrimonios. Sus ingresos se mantuvieron planos en el tercer trimestre, en torno a 2.700 millones de dólares, después de haber crecido un 15% y un 23% interanual en los dos primeros trimestres del año. Ese frenazo, unido a una facturación trimestral inferior a las previsiones, alimentó las dudas sobre la sostenibilidad del ritmo de crecimiento del grupo, cuyo negocio se concentra sobre todo en Asia.
Los resultados de HSBC pueden consultarse en la página de inversores del grupo. El banco, además, anunció un nuevo programa de recompra de acciones por hasta 1.000 millones de dólares, la misma cuantía que en el trimestre anterior, y aseguró que sigue en camino de cumplir sus objetivos de rentabilidad hasta 2028. Su consejero delegado, Georges Elhedery, defendió que los resultados de HSBC demuestran que, en un mundo más complejo, los clientes siguen recurriendo a la entidad para afrontar la incertidumbre, y que la simplificación del grupo está liberando capacidad para invertir y mantener una rentabilidad sólida para los accionistas.
Resultados de HSBC, termómetro de la banca europea
Los resultados de HSBC funcionan como un termómetro del sector en Europa, en una semana en la que los mercados también miran a la decisión de tipos del Banco Central Europeo prevista para el jueves. El contraste entre beneficios crecientes y castigo bursátil se ha visto en otros frentes financieros recientes: en América Latina, por ejemplo, Colombia colocó bonos por 5.200 millones de dólares en los mercados internacionales, mientras que en el sector tecnológico Meta busca 35.000 millones en acciones para financiar su expansión en inteligencia artificial.
Tras estos resultados de HSBC, el reto inmediato del grupo será convencer al mercado de que el freno patrimonial es pasajero y no el inicio de una desaceleración más amplia en Asia, su principal fuente de negocio. Hasta septiembre, las pérdidas crediticias totales del grupo sumaron 3.185 millones de dólares, un 8% más que un año antes, una cifra que los analistas seguirán de cerca en el cierre del ejercicio.