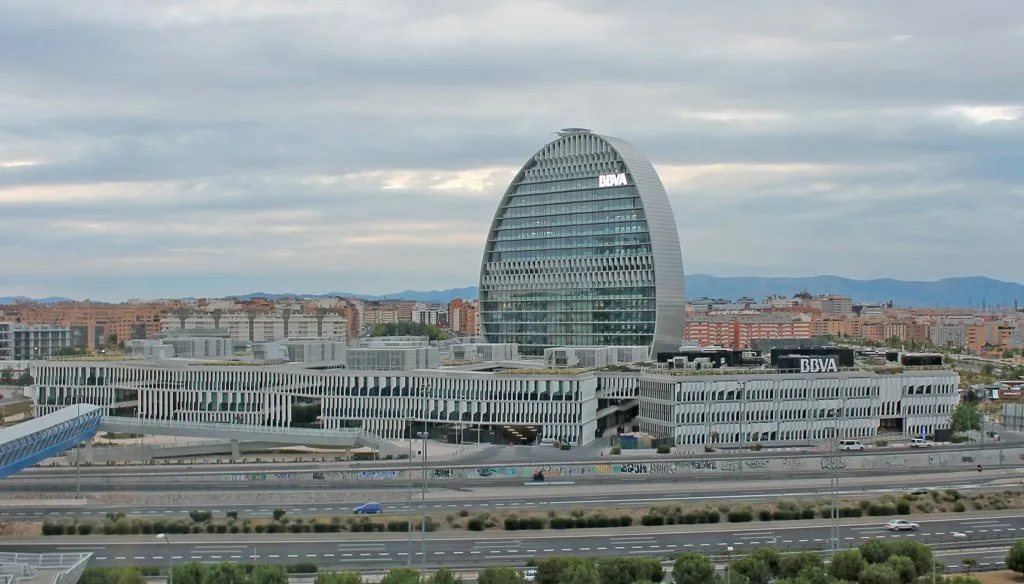
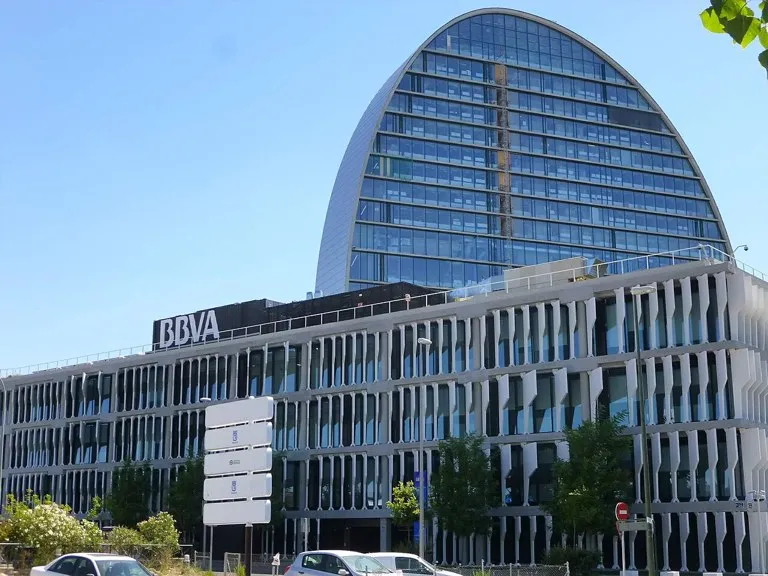
El beneficio del BBVA alcanzó los 9.066 millones de euros en los nueve primeros meses de 2026, un 13,6 % más que en el mismo periodo de 2025, según informó este jueves la entidad a la Comisión Nacional del Mercado de Valores (CNMV). El resultado se apoyó en el buen comportamiento de los ingresos recurrentes —el margen de intereses y las comisiones— y en un fuerte crecimiento de la actividad crediticia, con México convertido en el mayor motor del grupo.
Beneficio del BBVA: los ingresos recurrentes tiran del resultado
El margen de intereses subió un 20,8 % interanual, hasta los 23.243 millones de euros, y el margen bruto —los ingresos totales del grupo— ascendió a 32.072 millones hasta septiembre, un 18,2 % más. Las comisiones netas crecieron un 13,8 %, con especial impulso de las procedentes de los medios de pago. Ese avance de los ingresos compensó el aumento de los gastos de explotación, que subieron un 17,4 %, y el de las dotaciones por deterioro de activos financieros, que crecieron un 25,8 % en línea con la mayor actividad.
La entidad explicó que, sin elementos no recurrentes como la regularización del pago del IVA y las salidas voluntarias de personal, los gastos habrían crecido un 13,8 % y la eficiencia habría mejorado en 81 puntos básicos. El impuesto sobre el margen de interés y las comisiones en España —el conocido como impuesto a la banca— devengado por el BBVA en el periodo ascendió a unos 225 millones de euros, en línea con los 224 millones de un año antes. En el frente comercial, los préstamos a la clientela crecieron un 14,6 %, impulsados por el crédito a empresas, que avanzó un 19,9 %, mientras los recursos de clientes aumentaron un 7,7 %.
México aporta 4.522 millones y América del Sur crece un 42,1 %
Por áreas de negocio, México fue de nuevo la principal fuente de resultados del grupo, con un beneficio atribuido de 4.522 millones de euros, un 16,9 % más que hasta septiembre de 2025 y muy por encima de los 3.106 millones obtenidos en España, donde el resultado cayó un 0,2 %. América del Sur sumó 821 millones, un 42,1 % más; Turquía aportó 789 millones, un 21,8 % más, y el resto de negocios —Estados Unidos, Europa y Asia— alcanzó 801 millones, un 61,3 % más. La diversificación geográfica vuelve así a sostener las cuentas del banco en un ejercicio marcado por la fortaleza del crédito en América Latina.
Solvencia y rentabilidad por encima de los objetivos
El BBVA cerró septiembre con una ratio de eficiencia del 37,9 %, mejor que el 38,2 % de un año antes, y una tasa de mora del 2,6 %, también en mejora frente al 2,8 % de septiembre de 2025. La rentabilidad sobre recursos propios (ROE) se situó en el 20,8 % y el retorno sobre el capital tangible (ROTE) alcanzó el 22 %. En solvencia, el ratio de capital CET1 quedó en el 12,21 % al cierre del tercer trimestre, por encima del rango objetivo de entre el 11,5 % y el 12 % que el grupo se ha marcado, aunque por debajo del 13,42 % de un año antes y del 12,70 % con que cerró 2025; la entidad mantiene su compromiso de distribuir entre los accionistas el exceso de capital por encima de la parte alta de ese rango.