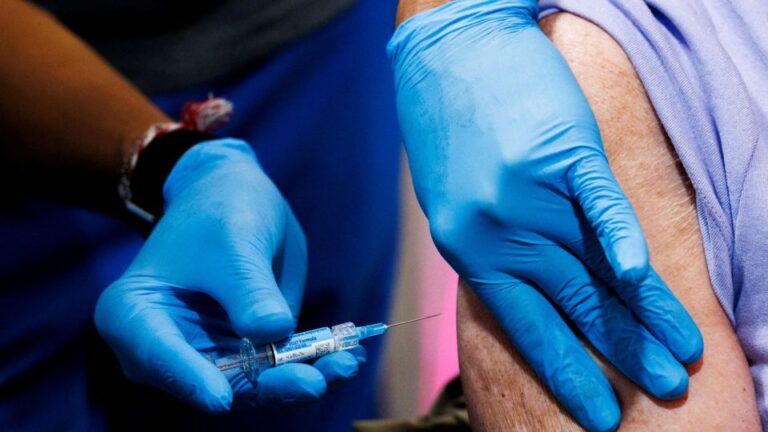
El seguro médico a través del trabajo será mucho más caro en Estados Unidos en 2027. Las primas de los planes de salud que ofrecen los empleadores se encaminan a subir por cuarto año consecutivo, y todo indica que los trabajadores no solo pagarán más de su bolsillo en la nómina, sino también más cada vez que reciban atención médica, según las proyecciones y encuestas publicadas este jueves.
La consultora Aon, firma de gestión de seguros, prevé que los costos de atención médica para los empleadores aumenten un 9,5 % el próximo año, aunque es probable que las empresas modifiquen sus beneficios para mitigar parte de ese incremento. La proyección coincide con las de otras consultoras y grupos del sector, y confirma un período prolongado de costos elevados tras años de inflación relativamente moderada en el sector sanitario.
Lo que se sabe hasta ahora
- Aon prevé que los costos médicos para los empleadores suban un 9,5 % en 2027, el cuarto año seguido de alzas fuertes.
- La encuesta de KFF publicada este jueves muestra que este año el trabajador pagó un 9 % más por su parte de la prima: casi 7.500 dólares por la cobertura familiar.
- Los salarios, en cambio, solo subieron un 3,7 % en promedio, según la misma encuesta de KFF.
- La cobertura de medicamentos GLP-1 para bajar de peso cayó al 60 % de los empleadores este año, frente al 72 % de 2025.
El seguro médico a través del trabajo ya golpeó la nómina este año
El golpe no espera a 2027: ya llegó. Según la Encuesta de Beneficios de Salud para Empleadores de KFF, publicada este jueves, este año los trabajadores vieron aumentar su participación en las primas del seguro médico un 9 % en promedio, hasta alcanzar casi 7.500 dólares para la cobertura familiar. En el mismo período, los salarios de los trabajadores solo ascendieron un 3,7 % en promedio: la salud se está comiendo el aumento salarial de millones de familias, entre ellas las de la diáspora venezolana y latina que depende de un empleo formal para tener cobertura.
Detrás del encarecimiento hay tres motores: el mayor uso de los servicios sanitarios por parte de los estadounidenses, los costosos tratamientos contra el cáncer y otras afecciones, y la continua demanda de medicamentos caros para la obesidad. Los empleadores, además, han agotado muchas de las opciones que tenían para controlar los costos sin tocar el bolsillo del trabajador. «La crisis de asequibilidad es real», advirtió Todor Penev, jefe de análisis de salud en EE.UU. de Aon. «Se hará mucho más evidente con el periodo de inscripción anual».
Empresas entre la espada y la pared: primas o deducibles más altos
Los casos concretos muestran el dilema. En OSI Packaging, una empresa de Shreveport, Luisiana, los trabajadores vieron cómo sus primas subían a 300 dólares al mes en 2026, 100 dólares más que el año anterior, aunque la compañía logró mantener los copagos sin cambios. En el University Club de la Universidad Estatal de Michigan, su directora de recursos humanos, Debbie Barosko, debe decidir si los 30 empleados del plan enfrentan un aumento de casi el 13 % en las primas para 2027 con el mismo deducible de 1.000 dólares, o si el deducible sube a 1.500 dólares y la prima aumenta alrededor de un 7 %. Ese club ya afrontó este año un alza del 9 % en la prima y la duplicación del deducible.
Otro cambio silencioso: cada vez menos empleadores cubren los medicamentos GLP-1 para bajar de peso, porque disparan los costos. Según Business Group on Health, la cobertura cayó al 60 % este año frente al 72 % de 2025, y no hay constancia de empresas que estén empezando a cubrirlos. Como alternativa, productos como Zepbound y Foundayo, de Eli Lilly, y Wegovy, de Novo, se venden con descuento a quienes pagan en efectivo, con precios de entre 149 y 699 dólares según el medicamento y la dosis.
Por qué importa
Para las familias latinas y venezolanas que viven en Estados Unidos, el seguro del empleo es la puerta principal al sistema de salud: si la prima se come el salario y el deducible se duplica, la cobertura existe en el papel pero se usa menos. El encarecimiento llega además en plena campaña hacia las elecciones intermedias, donde la crisis de asequibilidad ya es un tema central. La recomendación de los expertos es revisar con lupa el plan durante la inscripción anual: comparar primas, deducibles, copagos de medicamentos y redes de médicos antes de firmar, porque en 2027 las diferencias entre un plan y otro pueden valer miles de dólares. Es el mismo bolsillo que ya aprietan otros frentes de la vida en EE.UU., como los procesos migratorios que esta semana volvieron a los tribunales en la audiencia de Miami contra la red que traficaba migrantes venezolanos y las batallas legales sobre el voto que frenó una jueza federal.